Доходы бизнеса на упрощенном режиме выросли почти на 19%
Государственная политика последовательно направлена на создание благоприятных условий для развития предпринимательства, снижение административной нагрузки и формирование понятных правил ведения бизнеса.
Одним из шагов в этом направлении стало совершенствование налогового законодательства. С января текущего года вступил в силу новый Налоговый кодекс, в рамках которого были оптимизированы специальные налоговые режимы. Одним из наиболее востребованных является специальный налоговый режим на основе упрощенной декларации. Первые итоги его применения показывают положительную динамику основных показателей деятельности предпринимателей.
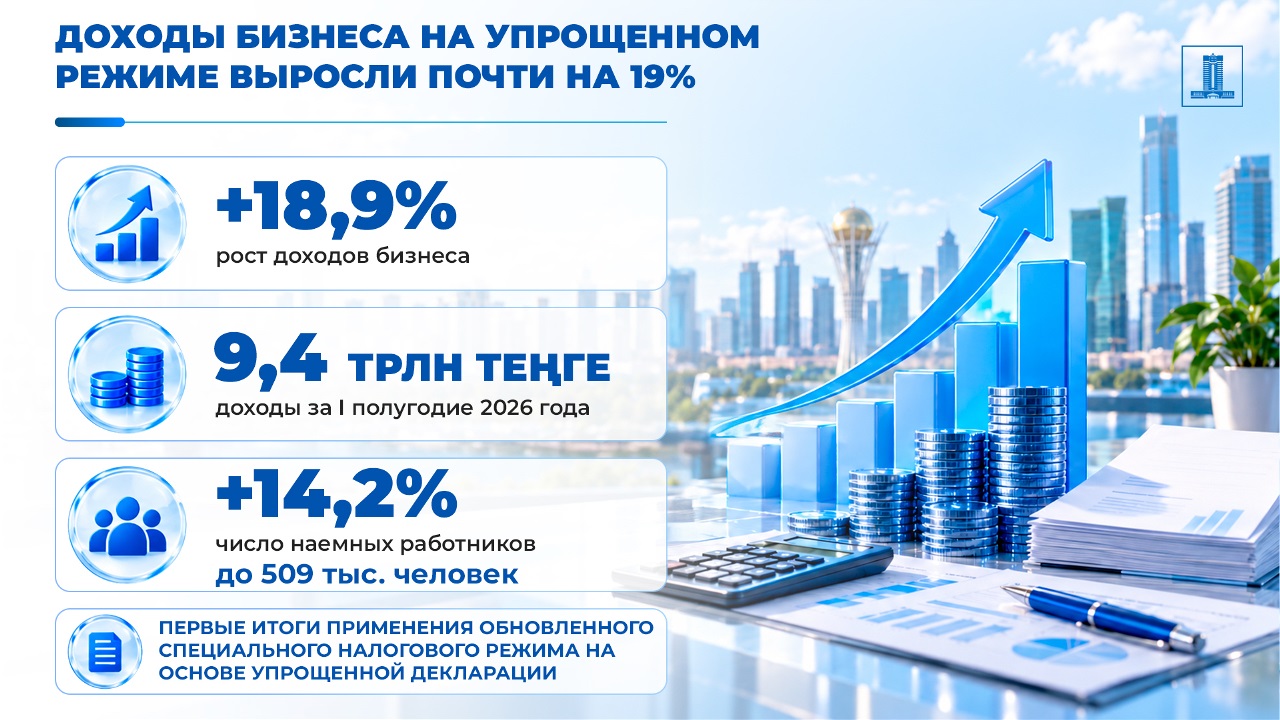
По итогам первого полугодия текущего года доходы бизнеса, применяющего данный режим, составили 9,4 трлн тенге. По сравнению с аналогичным периодом прошлого года они выросли на 18,9% — с 7,9 трлн тенге.
Положительная динамика наблюдается и по показателям занятости предпринимателей, применяющих данный режим. Количество наемных работников увеличилось на 14,2% — с 445 тыс. до 509 тыс. человек. Фонд оплаты труда вырос на 7,2%.
Вместе с тем на 30,5% сократилось количество субъектов бизнеса, не имеющих наемных работников. Почти на треть уменьшилось и число предпринимателей, которые отражали в декларациях доход от нуля до 5 млн тенге.
Эти данные получены по итогам первой отчетности в рамках обновленного режима. В августе предприниматели впервые представили декларации за первое полугодие текущего года.
Специальный налоговый режим на основе упрощенной декларации могут применять индивидуальные предприниматели и юридические лица, соответствующие установленным Налоговым кодексом требованиям, с годовым доходом до 600 тыс. МРП.
Ставка индивидуального или корпоративного подоходного налога составляет 4%. При этом местные представительные органы вправе уменьшать или увеличивать ее размер в установленных законодательством пределах. Налоговым и отчетным периодом является полугодие.
Предприниматели, применяющие данный режим, также не являются плательщиками социального налога и НДС, за исключением НДС на импортируемые товары и НДС за нерезидента.
Первые результаты показывают рост декларируемых доходов бизнеса и занятости. Одновременно сокращается количество предпринимателей без наемных работников и субъектов, декларирующих минимальные доходы.
Полученные данные позволяют говорить о первых положительных результатах изменений специальных налоговых режимов. Их дальнейший эффект будет оцениваться по мере накопления данных за последующие отчетные периоды.
Источник: Министерство финансов РК — gov.kz